Plano de saúde reembolsou menos do que paguei: isso é permitido?
Receber do plano de saúde apenas uma parte do valor pago por uma consulta, exame, terapia, cirurgia ou internação costuma gerar uma dúvida imediata: a operadora poderia limitar o reembolso ou deveria devolver toda a despesa?
A resposta não depende apenas da diferença entre quanto o beneficiário desembolsou e quanto recebeu. É preciso identificar por que o atendimento ocorreu fora da rede, qual modalidade de reembolso foi contratada, que tabela ou fórmula foi aplicada e se o plano teve a oportunidade de garantir o serviço por meio de um prestador adequado.
Nos contratos que oferecem livre escolha, o beneficiário pode utilizar profissionais particulares, mas o reembolso normalmente observa os critérios e limites previstos no contrato. Nessa situação, receber menos do que foi pago não demonstra, por si só, uma irregularidade. A operadora, contudo, precisa permitir que o cálculo seja compreendido e conferido.
O enquadramento pode ser diferente quando o atendimento particular não decorreu de simples preferência. Se a rede não possuía profissional ou estabelecimento disponível, se os prestadores indicados não realizavam o serviço, se não havia agenda compatível ou se a operadora deixou de oferecer uma alternativa efetiva, a discussão pode envolver o reembolso integral das despesas.
Situações de urgência ou emergência também exigem análise própria. Dependendo das circunstâncias, o paciente pode não ter condições de procurar previamente a rede ou aguardar uma solução administrativa do plano. Por isso, não se deve aplicar automaticamente a mesma regra utilizada para quem escolheu voluntariamente um prestador particular.
Para verificar se o valor foi corretamente pago, é necessário examinar o contrato, a tabela de reembolso, o demonstrativo da operadora, os documentos médicos e fiscais, a disponibilidade da rede e os protocolos anteriores ao atendimento.
Neste artigo, você vai entender quando o plano pode limitar o reembolso, em quais situações o pagamento integral pode ser devido, como conferir o cálculo e quais providências podem ser adotadas quando a operadora não explica ou não paga corretamente o valor.
O plano pode reembolsar menos do que o beneficiário pagou?
Pode, em determinadas situações. O reembolso do plano de saúde não corresponde necessariamente ao preço cobrado pelo médico, pela clínica ou pelo hospital particular. A regra aplicável depende da modalidade contratada, da razão pela qual o atendimento ocorreu fora da rede e das circunstâncias concretas que levaram o beneficiário a pagar diretamente pelo serviço.
Nos contratos que oferecem livre escolha de prestadores, a operadora pode calcular o reembolso de acordo com a tabela, a fórmula e os limites previstos no próprio contrato. Isso significa que o beneficiário pode receber apenas parte do valor desembolsado, mesmo que o atendimento realizado esteja coberto pelo plano.
Essa limitação, contudo, não autoriza a operadora a apresentar um pagamento impossível de compreender. O contrato deve indicar quais serviços admitem livre escolha, e o beneficiário precisa ter acesso à tabela utilizada e às informações necessárias para reconstruir o cálculo. Também deve ser possível identificar qual procedimento foi reconhecido, qual valor serviu de referência e quais índices, unidades ou multiplicadores foram aplicados.
No sistema de livre escolha, há ainda um parâmetro relevante: o reembolso não pode ser inferior ao valor que a própria operadora pagaria diretamente a um prestador de sua rede pelo atendimento correspondente. Isso não garante a restituição integral do preço particular, mas impede que o plano transfira ao beneficiário uma parcela superior àquela que permaneceria sob sua responsabilidade se o serviço tivesse sido realizado dentro da rede.
A situação é diferente quando o contrato não oferece livre escolha e o beneficiário procura um prestador particular por preferência pessoal, embora houvesse atendimento credenciado disponível e adequado. Nesse caso, pode não existir obrigação de reembolso ou o pagamento pode ficar restrito às hipóteses e aos limites previstos no contrato.
Essa escolha voluntária não deve ser confundida com os casos em que o beneficiário recorre ao atendimento particular porque o plano não conseguiu garantir o serviço. A indicação de profissionais sem agenda, prestadores que não realizam o procedimento, estabelecimentos sem capacidade técnica ou alternativas incompatíveis com a necessidade do paciente pode demonstrar insuficiência da rede.
Quando a operadora é previamente acionada e não apresenta uma solução efetiva para um atendimento coberto, a controvérsia deixa de ser apenas sobre a aplicação da tabela contratual. Dependendo das circunstâncias e das provas reunidas, pode haver direito ao reembolso integral das despesas suportadas pelo beneficiário.
Nos casos de urgência ou emergência, também é necessário verificar se havia possibilidade real de utilizar a rede ou de aguardar uma indicação da operadora. O relatório médico, o prontuário, o horário do atendimento, a gravidade do quadro e a disponibilidade concreta de prestadores ajudam a demonstrar se houve uma escolha pessoal ou uma impossibilidade efetiva de recorrer à estrutura do plano.
Por isso, receber menos do que foi pago não comprova, isoladamente, que o reembolso esteja correto ou incorreto. É preciso identificar se houve livre escolha contratual, preferência por prestador particular, insuficiência da rede ou atendimento urgente, porque cada uma dessas situações pode conduzir a uma regra diferente de pagamento.
Como é feito o cálculo do reembolso do plano de saúde?
A resposta de que o reembolso foi pago “conforme a tabela do plano” não permite, sozinha, conferir se o valor está correto. A operadora precisa fornecer informações suficientes para que o beneficiário identifique a regra aplicada e consiga reconstruir o cálculo, especialmente nos contratos que oferecem livre escolha de prestadores.
O primeiro ponto é verificar qual procedimento foi reconhecido pelo plano. A descrição usada pelo médico, pela clínica ou pelo hospital pode não coincidir com a nomenclatura adotada pela operadora. Uma nota fiscal também pode reunir consulta, honorários, materiais, medicamentos ou outras despesas, enquanto o reembolso considera cada item separadamente. Por isso, o demonstrativo deve indicar o que foi aceito, o que foi excluído e qual justificativa foi utilizada.
Depois, é necessário identificar a tabela vigente na data do atendimento. Alguns contratos calculam o reembolso a partir de valores fixos; outros utilizam unidades, índices, coeficientes ou fórmulas próprias. O nome atribuído ao método importa menos do que a possibilidade de compreender como ele funciona. O contrato deve permitir localizar a regra, e a tabela utilizada precisa estar acessível ao beneficiário.
A conferência exige comparar, ao menos, o procedimento considerado, a quantidade reconhecida, o valor de referência, o índice ou multiplicador aplicado e o limite previsto para aquela cobertura. Se o plano pagou apenas parte do pedido, também deve ser possível entender se houve limitação contratual, enquadramento em outro procedimento, redução de quantidade ou exclusão de alguma despesa.
Há ainda um parâmetro relevante que costuma ser ignorado. Nos contratos com livre escolha, a orientação atual da ANS é de que o reembolso não pode ser inferior ao valor que a operadora pagaria diretamente a um prestador de sua própria rede. Isso não significa que o beneficiário receberá necessariamente tudo o que pagou ao profissional particular, mas impede que a tabela produza uma restituição inferior ao custo que o plano suportaria pelo mesmo atendimento dentro da rede.
A operadora também não pode estabelecer valores diferentes apenas em razão do profissional ou do estabelecimento escolhido. Se o procedimento, a cobertura e os critérios contratuais são os mesmos, a identificação do prestador não deve funcionar como justificativa isolada para reduzir o reembolso.
Quando a tabela não é disponibilizada, o procedimento aparece de forma genérica, a fórmula não pode ser reproduzida ou o plano se limita a informar o valor final, o beneficiário deve solicitar um demonstrativo detalhado ou uma memória de cálculo. O documento precisa indicar os dados utilizados, e não apenas repetir que o pagamento observou as condições contratuais.
Assim, comparar o reembolso com o preço particular é apenas o começo. A análise correta exige confrontar o contrato, a tabela vigente, o demonstrativo da operadora e os documentos do atendimento. É essa reconstrução que permite distinguir uma limitação contratual válida de um pagamento calculado de forma obscura ou incorreta.
Quando o plano de saúde deve fazer o reembolso integral?
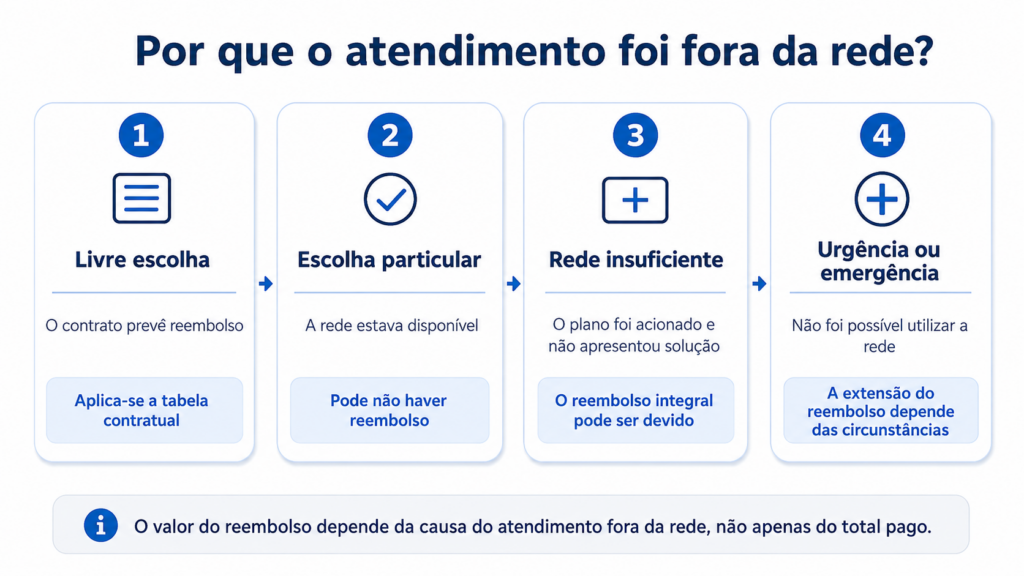
O reembolso integral não decorre apenas do fato de o beneficiário ter recebido muito menos do que desembolsou. O ponto decisivo é compreender por que o atendimento foi realizado fora da rede e se o plano teve oportunidade de cumprir a cobertura contratada.
Quando o beneficiário utiliza livremente um profissional particular, embora exista rede disponível, o reembolso pode seguir a tabela e os limites previstos no contrato ou, dependendo do produto contratado, nem sequer ser devido. A diferença entre o preço particular e o valor restituído não transfere automaticamente ao plano a obrigação de pagar toda a despesa.
A situação é diferente quando o atendimento fora da rede decorre da própria incapacidade da operadora de disponibilizar um profissional ou estabelecimento apto. Nos atendimentos eletivos, é especialmente importante que o beneficiário procure previamente o plano, peça uma alternativa concreta e guarde o protocolo. A operadora não cumpre sua obrigação apenas entregando uma lista de prestadores que não atendem, não possuem agenda ou não realizam o procedimento solicitado.
Se, depois de acionada, a operadora não garantir o atendimento coberto e o beneficiário precisar pagar diretamente pelo serviço, pode existir direito ao reembolso integral, inclusive de despesas de transporte quando elas forem necessárias para viabilizar o atendimento. Nesse cenário, aplicar simplesmente a tabela de livre escolha pode significar transferir ao consumidor o custo da falha da própria rede.
Nos casos de urgência ou emergência, a impossibilidade de utilizar a rede também pode gerar direito ao reembolso, ainda que o contrato não ofereça livre escolha. A extensão do pagamento, contudo, não deve ser tratada como automática em todos os casos. É necessário avaliar a gravidade da situação, a possibilidade real de utilização da rede, a conduta da operadora e a razão concreta pela qual o paciente precisou recorrer ao serviço particular.
Na prática, os casos mais consistentes são aqueles em que existe uma sequência documental clara. É preciso demonstrar qual atendimento era necessário, quando o plano foi procurado, quais prestadores foram indicados, por que eles não resolviam a demanda e como o beneficiário acabou obrigado a pagar pelo serviço particular.
Uma relação desatualizada de profissionais, uma indicação sem agenda ou a oferta de estabelecimento sem capacidade técnica não equivalem à garantia efetiva do atendimento. Da mesma forma, não basta afirmar genericamente que não havia rede credenciada. Sempre que as circunstâncias permitirem, é necessário produzir provas da indisponibilidade e dar à operadora a oportunidade de apresentar uma solução adequada.
Em situações urgentes, esse contato prévio pode ser inviável. Nesses casos, o relatório médico, o prontuário, o horário do atendimento, a gravidade do quadro e a inexistência de alternativa acessível ajudam a demonstrar por que o paciente não podia aguardar uma indicação administrativa do plano.
Por outro lado, quando havia atendimento credenciado disponível e o beneficiário escolheu um profissional particular por preferência pessoal, a pretensão de reembolso integral perde força. A discussão tende a se concentrar na existência de previsão contratual, na transparência da tabela e na correção do cálculo realizado.
Portanto, a pergunta não deve ser apenas quanto o plano pagou. É preciso identificar se houve uma escolha voluntária, uma urgência real ou uma falha da operadora em garantir a assistência. É essa causa que define se o caso deve ser analisado pela tabela contratual ou sob a perspectiva do custeio integral da despesa.
Como contestar o cálculo ou a limitação do reembolso?
A contestação não deve se limitar à afirmação de que o plano devolveu uma parcela pequena da despesa. Para que a operadora reveja o pagamento, o beneficiário precisa apontar o que não foi explicado, qual item pode ter sido desconsiderado e por que a regra aplicada não corresponde ao contrato ou às circunstâncias do atendimento.
O primeiro passo é solicitar formalmente o demonstrativo detalhado do reembolso. Esse documento deve permitir identificar o procedimento reconhecido, os itens aceitos e recusados, a tabela vigente, o valor de referência, os índices ou multiplicadores utilizados e o motivo de eventual pagamento parcial. A resposta genérica de que o cálculo seguiu “a tabela do plano” não permite conferir a regularidade do valor.
Também devem ser solicitadas a cláusula contratual aplicável e a tabela completa de reembolso, inclusive quando o cálculo utiliza unidades, coeficientes ou fórmulas próprias. Nos contratos com livre escolha, o consumidor precisa receber informações suficientes para estimar e reconstruir o pagamento, e a tabela não pode permanecer inacessível ou depender de explicações conhecidas apenas pela operadora.
Em seguida, é necessário comparar o demonstrativo com o pedido médico, a nota fiscal, os recibos, o relatório do atendimento e o comprovante do valor efetivamente pago. Essa conferência pode revelar que o plano enquadrou o serviço em outro procedimento, ignorou parte dos honorários, reduziu a quantidade realizada, excluiu materiais ou considerou documentação incompleta sem indicar claramente o que precisava ser apresentado.
Quando o atendimento particular ocorreu por falta de rede, a contestação deve demonstrar também a sequência anterior ao pagamento. Devem ser reunidos os protocolos de contato, as indicações fornecidas pelo plano, as respostas dos prestadores, a ausência de agenda, a inexistência do serviço necessário ou qualquer outra circunstância que comprove que a operadora não garantiu uma alternativa efetiva. Nessa situação, a controvérsia pode não estar apenas no cálculo da tabela, mas na própria tentativa de limitar um reembolso que deveria ser integral.
Nos casos de urgência ou emergência, o relatório médico, o prontuário, os horários do atendimento e os elementos que demonstrem a impossibilidade de procurar previamente a rede ajudam a afastar a interpretação de que houve simples escolha por um prestador particular. Quanto mais objetiva for a prova das circunstâncias, menor será o espaço para a operadora enquadrar o caso de forma genérica.
O pedido de revisão deve ser feito por canal oficial, com protocolo e, preferencialmente, por escrito. É importante indicar exatamente quais informações estão faltando, anexar os documentos e requerer resposta fundamentada, novo demonstrativo e pagamento da diferença, quando identificada. O beneficiário também deve guardar a solicitação enviada, a resposta recebida e a data em que cada documento foi apresentado.
A ANS informa que o reembolso deve ser concluído em até trinta dias após a entrega da documentação necessária. Se a operadora não explicar o cálculo, não concluir a análise ou mantiver a resposta insuficiente, o beneficiário pode registrar reclamação na Agência depois do contato prévio com o plano. A reclamação deve reproduzir os fatos com precisão e incluir o protocolo, porque uma descrição genérica reduz a capacidade de a intermediação enfrentar o problema concreto.
Na Notificação de Intermediação Preliminar, o prazo concedido à operadora depende da natureza da reclamação. Questões relacionadas à garantia da cobertura assistencial possuem prazo de até cinco dias úteis para solução; demandas classificadas como não assistenciais, como determinadas controvérsias exclusivamente financeiras, possuem prazo de até dez dias úteis.
A análise judicial pode se tornar necessária quando a operadora esconde a tabela ou a memória de cálculo, aplica regra incompatível com o contrato, desconsidera despesas abrangidas, limita indevidamente um caso de falha da rede ou mantém pagamento insuficiente apesar das provas apresentadas. Conforme a situação, podem ser examinados pedidos de apresentação dos critérios utilizados, revisão do cálculo, pagamento da diferença e restituição dos valores que permaneceram indevidamente a cargo do beneficiário.
Advogado para casos de reembolso do plano de saúde
Meu nome é Tasso Carvalho e atuo na defesa de beneficiários de planos de saúde em situações que envolvem negativa de reembolso, pagamento parcial, ausência de transparência no cálculo e despesas particulares decorrentes da falta de atendimento adequado pela rede.
A análise não deve se limitar à diferença entre o valor desembolsado e a quantia devolvida. É necessário examinar o contrato, a existência de livre escolha, a tabela utilizada, o demonstrativo apresentado pela operadora, os documentos do atendimento e o motivo pelo qual o beneficiário precisou recorrer a um prestador particular.
A atuação pode envolver a solicitação da tabela e da memória de cálculo, a conferência dos procedimentos reconhecidos, a contestação administrativa do pagamento e, quando necessário, a avaliação de medida judicial para buscar a diferença devida ou o reembolso integral das despesas.
O atendimento é realizado de forma online em todo o Brasil, com análise individualizada dos documentos, dos protocolos e das circunstâncias concretas de cada caso.

Sinais de alerta no reembolso
- Resposta genérica: “conforme tabela”
- Tabela ou fórmula não informada
- Procedimento classificado incorretamente
- Despesas excluídas sem justificativa
- Rede sem atendimento adequado
- Pagamento parcial sem explicação
Pontos essenciais da análise
- Contrato e modalidade de reembolso
- Tabela e memória de cálculo
- Pedido médico e procedimento realizado
- Nota fiscal e comprovante de pagamento
- Disponibilidade da rede credenciada
- Protocolos do atendimento particular
O que dizem os meus clientes:
Depoimentos públicos de clientes atendidos em ações contra plano de saúde.


O plano negou o reembolso ou pagou apenas parte sem explicar o cálculo?
Para verificar se o pagamento foi correto ou se o reembolso deveria ser maior ou integral, é preciso examinar o contrato, a tabela utilizada, os documentos do atendimento e o motivo da utilização de um prestador particular.
Dúvidas frequentes sobre reembolso do plano de saúde
Reembolso integral é a devolução de todo o valor que o beneficiário precisou pagar pelo atendimento. Ele pode ser devido, por exemplo, quando a operadora não garante o atendimento coberto pela rede e o paciente precisa recorrer ao serviço particular, observadas as circunstâncias do caso. Já nos contratos com livre escolha de prestadores, o reembolso pode seguir os limites e critérios previstos no contrato.
O beneficiário pode solicitar a tabela vigente, o demonstrativo detalhado e a memória de cálculo. A operadora deve informar o procedimento reconhecido, o valor de referência, os índices ou multiplicadores aplicados e a justificativa para eventuais despesas excluídas ou pagamentos parciais.
Sempre que as circunstâncias permitirem, o beneficiário deve procurar a operadora antes de contratar o serviço particular, pedir uma alternativa concreta e guardar o protocolo. Também é importante documentar a falta de agenda, a recusa dos prestadores ou a impossibilidade técnica de realizar o atendimento. Se o plano não garantir o serviço coberto, pode haver direito ao reembolso integral das despesas.

- OAB/ES 26.856
- @tca_adv
- @tassocarvalhoadv
- (27) 99694-9006
- Atuação em Vitória/ES
- Atendimento online em todo o Brasil
Este site, de caráter exclusivamente informativo, pertence ao TCA – Tasso Carvalho Advocacia.
Os conteúdos aqui divulgados não substituem consulta jurídica individualizada.